Avant de signer une offre de prêt, la plupart des futurs propriétaires cherchent à savoir combien ils peuvent réellement emprunter. Entre revenus, apport personnel et charges mensuelles, l’équation paraît complexe. Un simulateur en ligne permet justement de clarifier ce calcul en quelques minutes, en donnant une première estimation de la capacité d’emprunt, des mensualités et de la durée adaptée à votre projet immobilier. Voici comment tirer parti de cet outil pour avancer sereinement dans votre démarche.
Utilisez un outil de simulation de crédit immobilier pour estimer votre projet
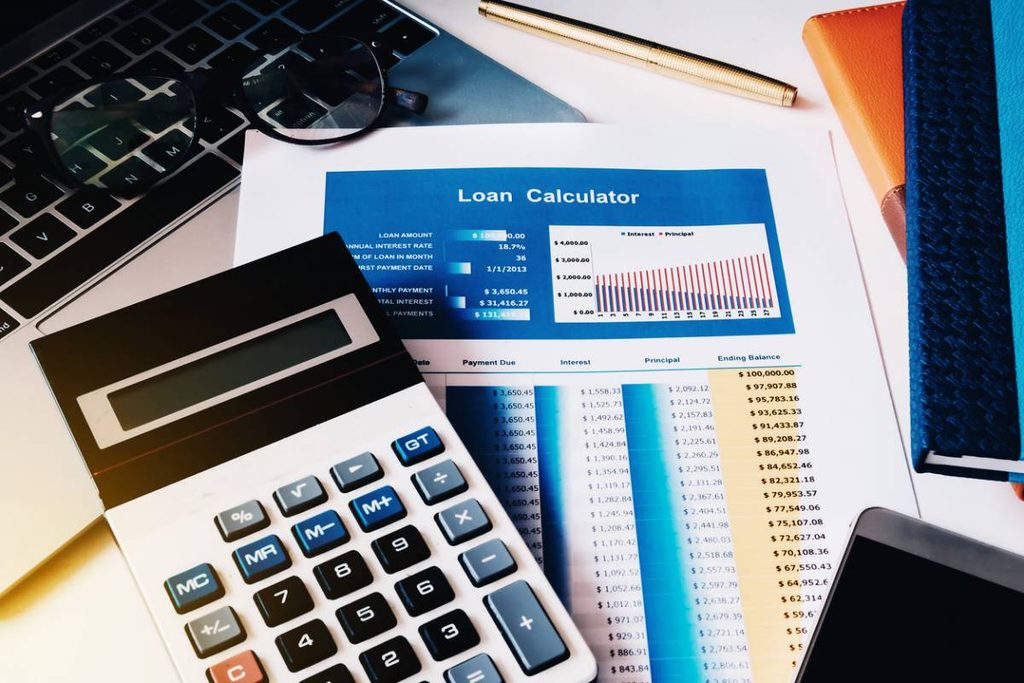
Un projet d’achat immobilier commence rarement par la visite d’un bien. Il débute plutôt par une question simple : quel montant pouvez-vous emprunter compte tenu de vos revenus et de votre apport personnel ? La simulation en ligne répond à cette question en quelques clics, sans engagement ni rendez-vous préalable. En renseignant votre situation (revenus mensuels, charges existantes, apport disponible, durée souhaitée), vous obtenez une estimation des mensualités et du montant empruntable.
Cet exercice présente un double intérêt. D’une part, il vous évite de perdre du temps sur des biens hors de portée. D’autre part, il vous prépare à échanger avec un conseiller sur des bases réalistes. De nombreux futurs emprunteurs choisissent d’utiliser un outil de simulation de crédit immobilier pour obtenir une première estimation personnalisée avant tout contact avec un établissement bancaire ou un courtier. Cette étape ne remplace pas l’étude complète du dossier, mais elle pose un cadre chiffré sur lequel construire votre réflexion.
Quels sont les critères qui déterminent votre capacité d’emprunt ?
Le calcul de la capacité d’emprunt repose sur plusieurs paramètres que la banque examine avec attention. Vos revenus (salaires, pensions, revenus locatifs) constituent la base du calcul, à laquelle s’ajoutent vos charges fixes : loyer, crédits en cours, pensions versées. La différence entre ces deux montants détermine votre marge de manœuvre réelle.
L’apport personnel joue également un rôle déterminant : plus il est élevé, plus il réduit le montant à emprunter et améliore les conditions du prêt. La durée souhaitée du crédit influence directement le montant des mensualités et le coût total de l’emprunt. En France, la durée moyenne des nouveaux crédits à l’habitat destinés à l’achat d’une résidence principale atteint environ 23 ans et 2 mois, un repère utile à intégrer dans votre simulation.
Enfin, le taux d’endettement reste l’indicateur central de tout dossier de financement. Depuis le 1er janvier 2022, les établissements bancaires appliquent la norme fixée par le Haut Conseil de stabilité financière, qui plafonne le taux d’effort à 35 % des revenus, assurance emprunteur comprise. Ce seuil s’impose comme référence dans tout calcul de capacité d’emprunt, et la simulation en tient compte pour affiner votre estimation.
Comment affiner votre simulation selon votre projet immobilier ?
Une première estimation constitue un bon point de départ, mais chaque projet immobilier possède ses particularités. Ajuster les paramètres de la simulation permet d’obtenir un résultat plus proche de votre situation réelle.
Plusieurs éléments méritent d’être testés successivement :
- Le montant du bien visé, frais annexes inclus (notaire, garantie bancaire, travaux)
- Le niveau d’apport personnel mobilisable
- La durée du prêt, à faire varier selon le coût total visé
- Le coût de l’assurance emprunteur, variable selon âge et quotité
Si votre projet inclut des travaux, il est pertinent de les intégrer dès la simulation plutôt que de les financer séparément par la suite : cela permet d’obtenir un montant global cohérent et des mensualités calculées sur l’ensemble du projet. Une fois ces paramètres ajustés, vous disposez d’une estimation solide à présenter lors de votre demande de financement, ce qui facilite les échanges avec la banque et accélère l’instruction du dossier.
Simuler son crédit immobilier permet d’aborder son projet avec des chiffres concrets plutôt qu’avec des approximations. En ajustant revenus, apport, durée et coût de l’assurance emprunteur, vous affinez progressivement votre capacité d’emprunt et gagnez en clarté sur le montant réellement accessible. Cette préparation ne dispense pas d’un accompagnement personnalisé, mais elle vous permet d’aborder votre demande de prêt avec des bases solides, gage de sérénité pour la suite de votre projet immobilier.
Sources :
- Décision n° D-HCSF-2021-7 relative aux conditions d’octroi de crédits immobiliers, Haut Conseil de stabilité financière, 2021. https://www.economie.gouv.fr/files/files/directions_services/hcsf/HCSF_Recommandation_R-HCSF-2021-1.pdf
- Stat Info, Crédits aux particuliers, Banque de France, 2025. https://www.banque-france.fr/system/files/webstats/Credit_particuliers_202506_v2_20250807/FR_Stat_info_Credits_aux_particuliers_202506.pdf